Domain brillen-gutschein.de kaufen?
Wir ziehen mit dem Projekt
brillen-gutschein.de um.
Sind Sie am Kauf der Domain
brillen-gutschein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brillen-gutschein.de kaufen?
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
Ähnliche Suchbegriffe für Pflege- und Erhaltungsaufwand
Top-Angebote
Produkte zum Begriff Pflege- und Erhaltungsaufwand:

-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **

Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
Top-Angebote
Produkte zum Begriff Pflege- und Erhaltungsaufwand:
-
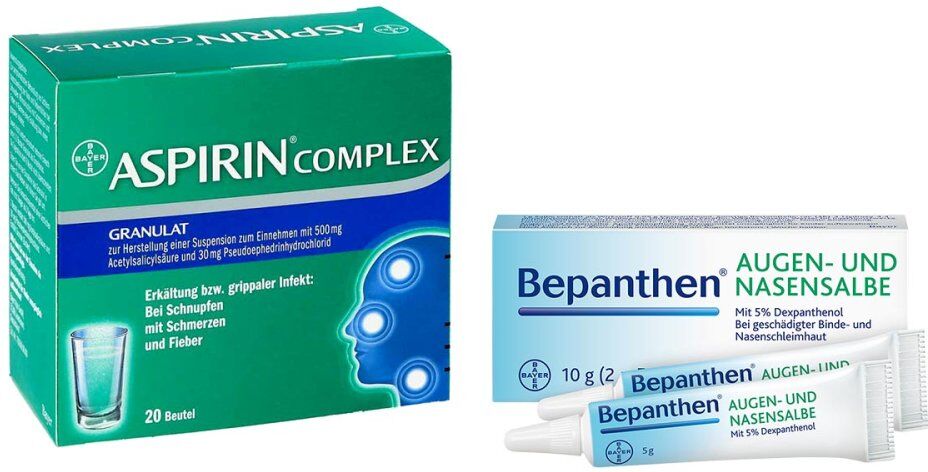
Erkältungs-Pflege-Set: Aspirin Complex + Bepanthen Augen- und NaAnwendungsgebiet von Erkältungs-Pflege-Set: Aspirin Complex + Bepanthen Augen- und NasensalbeASPIRIN COMPLEX Granulatbeutel (Packungsgröße: 20 stk) befreit bei Erkältung von Schnupfen mit Kopf-, Hals-, und Gliederschmerzen sowie Fieber. Mit ASPIRIN COMPLEX Granulatbeutel (Packungsgröße: 20 stk) sind Sie trotz Erkältung voll im Leben. ASPIRIN COMPLEX Granulatbeutel (Packungsgröße: 20 stk) bei Schnupfen, Schmerzen und Fieber ASPIRIN COMPLEX Granulatbeutel (Packungsgröße: 20 stk) ist ein Kombinationspräparat aus zwei hocheffizienten Wirkstoffen. Das bedeutet, es hilft bei mehreren gleichzeitig vorliegenden Erkältungsbeschwerden: ASPIRIN COMPLEX Granulatbeutel (Packungsgröße: 20 stk) lindert Schmerzen, senkt Fieber und besitzt entzündungshemmende Eigenschaften. Darüber hinaus lässt es bei Schnupfen und verstopfter Nase die Schleimhaut in Nase und Nebenhöhlen abschwellen, damit Sie wieder frei durchatmen können. Bei AspirinComplex handelt es sich um ein Granulat, das sich in Wasser auflöst und so seine Wirkung rasch entfaltet – unangenehme Erkältungsbeschwerden bekommen Sie so schnell wieder in den Griff. Für alle, die trotz Erkältung privat oder beruflich wieder aktiv sein wollen. Bepanthen Augen- und Nasensalbe zur Förderung der Wundheilung 10g. Bei leichten Schädigungen von Binde-, Horn- oder Nasenschleimhaut: Bepanthen® Augen- und Nasensalbe. Die Vorteile der Bepanthen® Augen- und Nasensalbe auf einen Blick: fördert die Heilung bei leichten Verletzungen von Binde- oder Hornhaut sowie der Nasenschleimhaut sorgt für eine nachhaltige Regeneration der Wirkstoff Dexpanthenol beschleunigt die Neubildung von Hautzellen keine Farb-, Duft- und Konservierungsstoffe Unterstützen Sie mit der Bepanthen® Augen- und Nasensalbe die Heilung von trockener, rissiger Nasenschleimhaut sowie leichten Verletzungen am Auge (Binde- und Hornhaut) – und sorgen Sie damit für eine nach19,39 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Edelstahlreiniger und -pflegeEdelstahlreiniger - Made in GermanyDu möchtest deine Edelstahloberflächen endlich wieder zum Strahlen bringen? Dann ist unser Edelstahlreiniger genau das Richtige für dich. Säubere und versiegele verschmutzte Edelstahloberflächen ganz einfach mit unserem Edelstahlreiniger, ohne den Einsatz von zusätzlichem Wasser. Keine matten Oberflächen oder Fingerabdrücke mehr, sondern eine glänzende und gepflegte Edelstahloberfläche in einem. Menge: 250mlHerstellungsland: DeutschlandAnwendungunverdünnt aufsprühen und dünn auftragenmit der Hochflorseite des Wischtuches abwischenmit der Rückseite des Tuches nachpolierenFreue dich auf einen tiefenreinigenden, antistatischen und anhalten "Anti-Fingerprint"-Effekt. Wir empfehlen die Anwendung unseres Edelstahlreinigers in Kombination mit unserem Grill Supply Spezialtuch für beeindruckende Ergebnisse. Für andere Verschmutzungen könnten folgende BABOSSA Alternativreiniger spannend sein:BABOSSA AllzweckreinigerBABOSSA Grill- und BackofenreinigerUnser Versprechen:Nie mehr matter Edelstahl. Freue dich auf strahlende Edelstahloberflächen mit "WOW"-Effekt, ganz ohne den Einsatz von zusätzlichem Wasser.19,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
Ähnliche Suchbegriffe für Pflege- und Erhaltungsaufwand
-
PFLEGE Kardiologie und KardiochirurgiePFLEGE Kardiologie und Kardiochirurgie , Ein Nachschlagewerk für alle geschrieben, die Patienten in der Kardiologie und Kardiochirurgie adäquat versorgen wollen. Von der speziellen Pflege über Diagnostik, Herzerkrankungen, internistischen und chirurgischen Interventionen, Intensivpflege, Bridgingsystemen, Notfällen, Medikamenten und Laborwerten werden alle wichtigen Themen abgedeckt. Behandelt werden auch Spezialthemen wie Herz-Lungen-Maschine, IABP, Kunstherzen - auch in der Langzeitbetreuung, Medikamente (mit Verabreichungshinweisen) und Laborwerten im Kontext der Erkrankungen. Umfassend und detailliert - ein Muss für alle Herzspezialisten in der Pflege und solche, die es werden wollen. Neu in der 2., vollständig überarbeiteten und aktualisierten Auflage: Aufnahme, Antrittskontrolle und Safety Check Psychokardiologie Rechtliche Grundlagen COVID-19 und Herzerkrankungen Strukturen der Notfallversorgung und Crisis Resource Management Postreanimationsbehandlung Das Buch eignet sich für: Examinierte Pflegende , Retuschestifte & Spray > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20240807, Produktform: Kartoniert, Illustrator: Holtermann, Helmut, Redaktion: Everts, Katharina~Werxhausen, Thomas D.~Tiu, Doris, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 628, Abbildungen: 0 schwarz-weiße und 221 farbige Abbildungen, Keyword: Ablation; Anästhesie; Herzfehler; Angina pectoris; Arrhytmie; EKG; Beatmung; Bypass; Herzkatheter; Herzerkrankung; Herzklappen, Herzinsuffizienz; Herztransplantation, Intensivstation; Koronare; Myokard; Tachykardie; Vorhofflimmern; Fortbildung Kardiologie; Weiterbildung Kardiologie; Monitoring, Fachschema: Intensivpflege~Krankenpflege / Intensivpflege~Pflege / Intensivpflege~Herz / Kardiologie~Kardiologie~Krankenpflege~Pflege / Krankenpflege, Fachkategorie: Fachkrankenpflege, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Krankenpflege: Grundlagen und Fertigkeiten, Seitenanzahl: XX, Seitenanzahl: 628, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer/Elsevier, Verlag: Urban & Fischer Verlag, Länge: 240, Breite: 166, Höhe: 25, Gewicht: 1198, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 5073642,72,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **
-
Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
-
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.